Membaca Laporan Keuangan Emiten secara Dasar
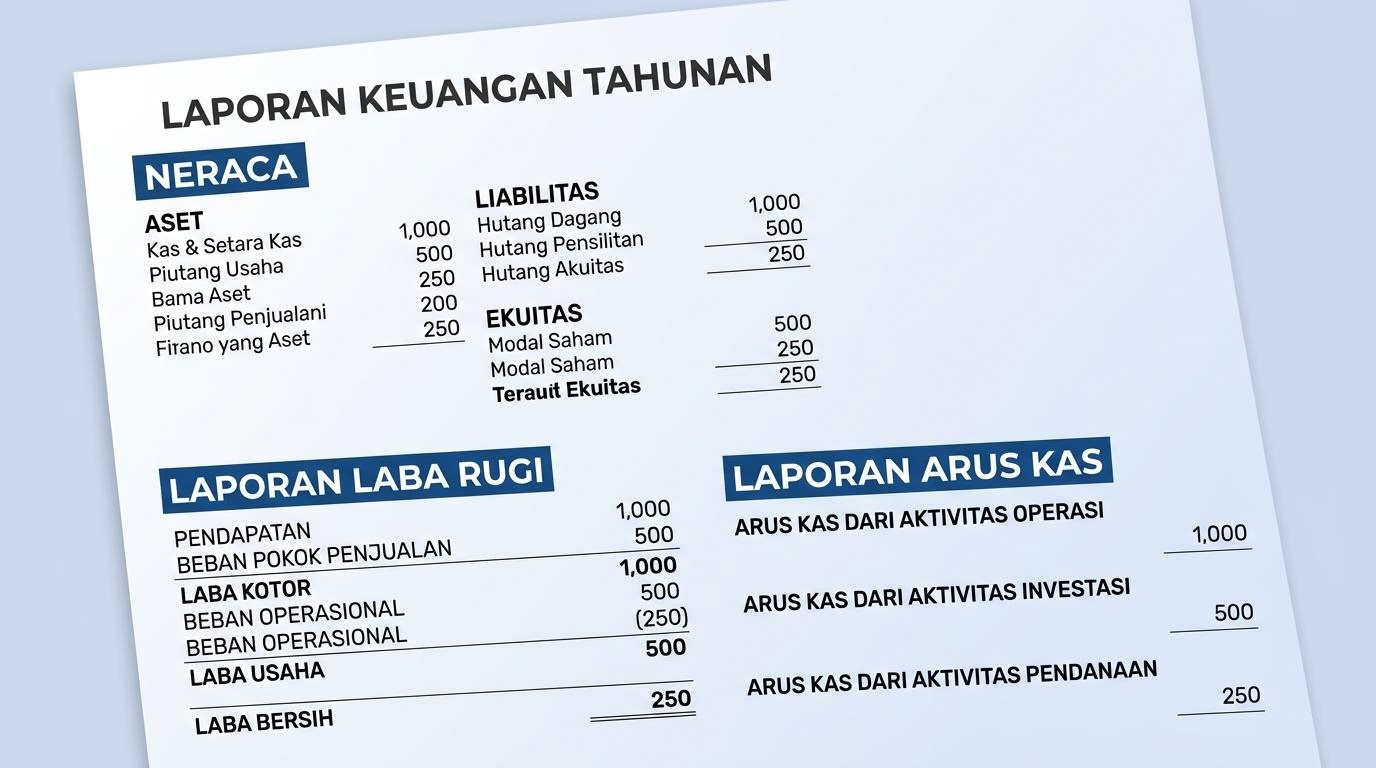
Laporan keuangan adalah bagian inti dari informasi emiten yang sering terasa rumit bagi pembaca pemula. Padahal, pada tingkat dasar, dokumen ini hanya menyusun tiga cerita pokok tentang sebuah perusahaan tercatat: apa yang dimiliki, berapa yang diperoleh, dan ke mana uang mengalir. Artikel ini membahas cara membacanya secara netral berdasarkan keterbukaan informasi publik, bukan sebagai rekomendasi.
Isi ringkas
Contoh data yang sering muncul di laporan
Ketika Anda membuka laporan keuangan sebuah perusahaan tercatat, ada beberapa bagian yang selalu hadir. Mengenalinya membantu Anda menempatkan setiap angka pada konteks yang benar. Berikut contoh elemen yang sifatnya umum dan ilustratif, bukan angka resmi waktu nyata.
Elemen yang biasa Anda temui
- Neraca yang merangkum aset, liabilitas, dan ekuitas.
- Laba rugi yang menampilkan pendapatan dan beban.
- Arus kas yang menelusuri masuk dan keluarnya uang.
- Catatan atas laporan keuangan sebagai penjelas angka.
Perhatikan bahwa seluruh elemen di atas adalah ringkasan historis atas kegiatan perusahaan. Tidak satu pun darinya menjanjikan hasil ke depan. Angka-angka ini menggambarkan apa yang sudah terjadi pada periode tertentu, bukan prediksi arah harga sahamnya.
Cara membaca informasi emiten dari laporan keuangan
Membaca laporan keuangan paling mudah dilakukan satu laporan pada satu waktu, dari posisi keuangan menuju aliran uang. Ketiga laporan ini saling melengkapi dan sebaiknya dibaca sebagai satu kesatuan.
Neraca: posisi pada satu titik waktu
Neraca menyajikan aset, liabilitas, dan ekuitas pada tanggal tertentu. Anda dapat membacanya sebagai foto kondisi: apa yang dimiliki perusahaan dan dari mana pendanaannya berasal, tanpa perlu langsung menyimpulkan apakah posisi itu "bagus" atau "buruk".
Laba rugi: kinerja sepanjang periode
Laba rugi merangkum pendapatan dan beban selama periode tertentu, lalu menutupnya dengan hasil bersih. Bagian ini menjelaskan bagaimana kegiatan usaha berlangsung dari waktu ke waktu, bukan menggambarkan kondisi pada satu hari saja seperti neraca.
Arus kas: ke mana uang bergerak
Arus kas memilah pergerakan uang menurut kegiatan operasi, investasi, dan pendanaan. Laporan ini membantu Anda melihat aliran kas nyata, yang bisa berbeda dari laba akuntansi karena perbedaan waktu pencatatan.
Keterbatasan dari pembacaan dasar
Pembacaan dasar seperti ini memiliki batas yang perlu Anda sadari. Pertama, laporan keuangan menggambarkan masa lalu sampai tanggal pelaporan, sehingga rincian terbaru sebaiknya selalu dicek ke sumber resmi terkini. Kedua, membaca angka tanpa konteks sektor, catatan, dan metode akuntansi dapat menyesatkan; angka mentah bukan kesimpulan akhir.
Kami juga tidak menyajikan data harga waktu nyata maupun klaim "kondisi terkini" tanpa verifikasi. Materi ini disusun sebagai kerangka berpikir untuk membaca dokumen, bukan potret kinerja pada detik tertentu.
Catatan penting: ini bukan saran
Membaca laporan keuangan adalah langkah literasi, bukan ajakan bertransaksi. Artikel ini tidak menilai emiten mana yang layak, tidak memberi rekomendasi, dan tidak memprediksi arah harga. Untuk keputusan nyata, gunakan dokumen resmi dan, bila perlu, tenaga profesional berizin.
Jika ada bagian yang masih membingungkan, Anda dapat menyampaikannya kepada tim riset kami sebagai usulan topik pembahasan berikutnya.